

Lage gasvoorraden, hogere gasprijzen: wat bepaalde de energiemarkten in september?
Samenvatting
September bracht aanzienlijk meer beweging op de energiemarkten. De Belgische elektriciteitsprijzen op de dagmarkt stegen met 21% ten opzichte van augustus, terwijl het jaarcontract voor 2027 met 9,52% steeg. De belangrijkste oorzaken waren hogere gasprijzen, wisselende wind- en zonneproductie en een tijdelijk lagere beschikbaarheid van Franse kernenergie.
Ook op de gasmarkt nam de druk toe. Beperkte LNG-stromen door de Straat van Hormuz, lage Europese gasvoorraden en onderhoudswerkzaamheden in Noorwegen hielden de prijzen hoog. Tegen het einde van de maand zorgden diplomatieke signalen en een toename van de LNG-leveringen voor enige verlichting.
Ook de olie- en kolenprijs stegen in september. De CO₂-prijs liep eveneens op, maar speelde een veel kleinere rol in de algemene ontwikkeling van de energieprijzen dan gas, leveringsrisico’s en geopolitieke onzekerheid.

Wisselende wind- en zonneproductie zorgen voor hogere dagmarktprijzen
In september bedroeg de gemiddelde Belgische prijs op de dagmarkt €156,41/MWh, ongeveer 21% hoger dan in augustus. De prijzen schommelden gedurende de maand sterk. Een van de belangrijkste factoren was de beschikbare hoeveelheid wind- en zonne-energie. Bij een hoge hernieuwbare productie daalden de prijzen. In de avond nam de zonneproductie echter af. Wanneer dit samenviel met een lage windproductie, waren meer conventionele elektriciteitscentrales nodig om aan de vraag te voldoen.
September liet meerdere voorbeelden zien van hoe sterk dit de prijzen kan beïnvloeden. In week 37 steeg de elektriciteitsprijs kortstondig tot ongeveer €461/MWh. In de daaropvolgende week liepen de prijzen op maandagavond op tot ongeveer €740/MWh. Zodra de windproductie weer toenam, daalden de prijzen snel.
Hoge gasprijzen stuwen termijnprijzen voor elektriciteit
Ook de Belgische elektriciteitsprijzen op de termijnmarkt stegen in september. Het elektriciteitscontract voor 2027 steeg met 9,52% tot €125,46/MWh. Hogere gasprijzen waren de belangrijkste oorzaak. De beperkte scheepvaart door de Straat van Hormuz vergrootte de risico’s voor de LNG-aanvoer vanuit de Golfregio en hield de Europese gasprijzen hoog. Hierdoor stegen ook de verwachte productiekosten van gascentrales.
De elektriciteitsprijzen volgden de gasprijzen echter niet één op één. Aan het begin van de maand hielpen een stabiele Franse kernenergieproductie en de beschikbaarheid van goedkopere productiebronnen om de stijging te beperken. Later in de maand zorgden lagere rivierstanden en een verminderde beschikbaarheid van Franse kernenergie voor extra opwaartse druk, voordat verschillende reactoren weer op het net kwamen.
Ook Flamanville 3 blijft relevant voor het contract voor 2027. De geplande inspectie van de Franse kerncentrale loopt door tot volgend jaar en beïnvloedt daarmee de verwachtingen voor de beschikbaarheid van Franse kernenergie in 2027.

Geopolitieke risico’s drijven gasprijzen fors op
De gasprijzen stegen in september aanzienlijk, hoewel ze tegen het einde van de maand weer enigszins daalden. Het TTF Cal-27-contract sloot op €56,75/MWh, een stijging van 11,4% ten opzichte van eind augustus. Het Front-Month-contract steeg met 3,65% tot €72,36/MWh.
De belangrijkste oorzaak waren de aanhoudende spanningen rond de Straat van Hormuz. De beperkte scheepvaart vergrootte de risico’s voor de LNG-aanvoer vanuit Qatar en de Verenigde Arabische Emiraten. Tegelijkertijd moest Europa sterker concurreren met Azië om alternatieve LNG-ladingen, terwijl ook de transport- en verzekeringskosten stegen.
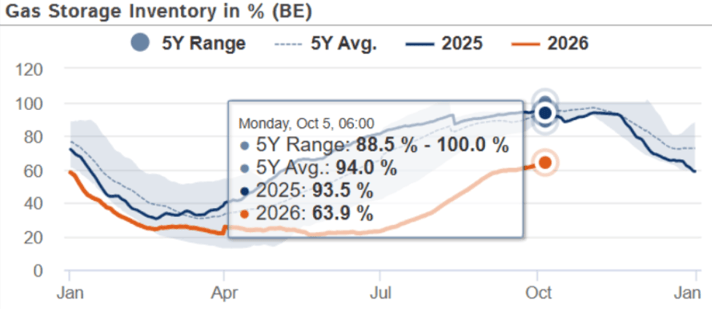
De markt had in aanloop naar de winter al te maken met een krappe aanbodsituatie. De Europese gasvoorraden lagen onder het normale niveau voor de tijd van het jaar, terwijl onderhoudswerkzaamheden in Noorwegen de aanvoer via pijpleidingen tijdelijk beperkten. De geopolitieke risico’s raakten daarmee een markt met een relatief beperkte aanbodbuffer.
 Bron: Montel
Verdere verstoringen zorgden gedurende de maand voor extra druk. Na droneaanvallen werd de East-West-pijpleiding in Saudi-Arabië tijdelijk gesloten. De directe impact hiervan was vooral merkbaar op de oliemarkt, maar hogere olieprijzen kunnen ook olie-geïndexeerde LNG-contracten duurder maken en daarmee indirect de Europese gasprijzen beïnvloeden.
Diplomatieke signalen zorgen voor enige verlichting
Tegen het einde van september nam de druk op de markt enigszins af. Positievere diplomatieke signalen tussen de VS en Iran, in combinatie met tekenen van toenemende scheepvaartactiviteit in de Golfregio, zorgden ervoor dat een deel van de risicopremie afnam.
Ook de LNG-leveringen vanuit Qatar begonnen weer toe te nemen. Verschillende geladen tankers verlieten de Golfregio, nadat de leveringen in augustus sterk waren beperkt. De markt was echter nog lang niet genormaliseerd, aangezien de gecontracteerde leveringen nog niet volledig waren hersteld.
Ondanks deze verbetering bleef de aanbodsituatie krap. Europa ging de winterperiode in met relatief lage gasvoorraden, waardoor de markt kwetsbaar bleef voor nieuwe verstoringen in de aanvoer of een vroege koudegolf.

Olie
De olieprijs steeg in september aanzienlijk en kwam op bepaalde momenten boven $100 per vat uit. De belangrijkste oorzaken waren de geopolitieke spanningen in het Midden-Oosten en de daaruit voortvloeiende risico’s voor de wereldwijde olieaanvoer.
De beperkte scheepvaart door de Straat van Hormuz zorgde voor veel onzekerheid. Daarnaast ontstond extra druk door de tijdelijke sluiting van de East-West-pijpleiding in Saudi-Arabië na droneaanvallen. Omdat deze pijpleiding een belangrijke alternatieve route voor de Straat van Hormuz is, waren er minder veilige exportroutes beschikbaar voor olie uit de Golfregio. Aanvallen op Russische raffinaderijen en een lagere Russische brandstofexport zorgden voor extra zorgen over de beschikbare aanvoer.
Op verschillende momenten gedurende de maand daalden de prijzen ook sterk. De hoop op gesprekken tussen de VS en Iran verminderde tijdelijk de zorgen over verdere verstoringen in de aanvoer. Ook de gedeeltelijke herstart van de East-West-pijpleiding in Saudi-Arabië zorgde voor enige verlichting.
Tegen het einde van de maand liepen de prijzen opnieuw op. Beperkte vooruitgang in de gesprekken tussen de VS en Iran en de aanhoudend sterke vraag hielden de onzekerheid hoog. Over het geheel genomen bleef de oliemarkt sterk beïnvloed door geopolitieke risico’s en mogelijke verstoringen van de wereldwijde aanvoer.
Kolen
De kolenprijs steeg over de hele maand september en bereikte kortstondig het hoogste niveau in zes maanden. Een krap aanbod was een van de belangrijkste oorzaken. Met name vanuit Colombia waren minder ladingen op korte termijn beschikbaar, waardoor het aanbod op de Europese markt verder afnam.
Ook de hoge gasprijzen ondersteunden de vraag naar kolen. Wanneer gas duurder wordt, kan kolen aantrekkelijker worden voor elektriciteitsproductie. Dit speelt vooral tijdens perioden met weinig wind- en zonneproductie, wanneer meer conventionele productie nodig is.
De kolenprijs daalde gedurende de maand tijdelijk, maar bleef over het geheel genomen op een hoog niveau. De hoge CO₂-prijs beperkte een deel van de stijging. Kolencentrales stoten meer CO₂ uit dan gascentrales en hebben daardoor meer emissierechten nodig. Dit verhoogt hun productiekosten en verkleint een deel van het kostenvoordeel ten opzichte van gas.
Kolen bleven daarmee in september een belangrijke factor voor de elektriciteitsprijzen, vooral wanneer er minder elektriciteit beschikbaar was uit wind, zon, waterkracht of kernenergie.
CO₂
De CO₂-prijs steeg in september met 2,39% tot €85,09 per ton CO₂. De markt volgde daarmee de bredere stijging van de energieprijzen, maar was zelf geen belangrijke drijfveer.
De prijzen kregen enige steun van de verwachting dat meer elektriciteit uit fossiele brandstoffen zou worden geproduceerd. Wanneer meer gas- of kolencentrales worden ingezet, neemt ook de vraag naar emissierechten toe. Hoge gasprijzen kunnen kolen aantrekkelijker maken voor elektriciteitsproductie, waardoor de vraag naar CO₂-rechten verder kan toenemen.
Tegelijkertijd bleef de industriële vraag relatief zwak en waren ook financiële investeerders voorzichtig. Dit beerkte sterkere prijsstijgingen. Ook politieke ontwikkelingen zorgden voor enige onzekerheid. Een mogelijke aanscherping van de Market Stability Reserve kan het aanbod van emissierechten verkleinen en daarmee de prijzen ondersteunen. Extra gratis emissierechten voor de industrie kunnen daarentegen de vraag op de markt verminderen.y
Vooruitblik
De gas- en elektriciteitsprijzen stegen begin oktober opnieuw, nadat ze tegen het einde van september waren gedaald. De markt blijft daarmee volatiel, waarbij verschillende factoren de richting van de prijzen beïnvloeden.
Een stabiele LNG-aanvoer naar Europa, zacht weer en een hogere Franse kernenergieproductie kunnen voor verlichting zorgen. Hierdoor zou de vraag naar gas voor verwarming en elektriciteitsproductie afnemen, terwijl er meer goedkopere elektriciteit beschikbaar komt.
Nieuwe verstoringen in de scheepvaart of een vroege koudegolf kunnen de prijzen daarentegen snel weer opdrijven. De Europese gasvoorraden gaan de winter in met een relatief beperkte buffer, waardoor extra vraag of verstoringen in de aanvoer een grotere impact kunnen hebben.
Voor de jaarcontracten voor 2027 blijven twee factoren bijzonder belangrijk: een betrouwbare LNG-aanvoer naar Europa en de beschikbaarheid van Franse kernenergie. Veranderingen in de weersverwachtingen op korte termijn zijn voor deze langlopende contracten minder relevant.