Wenig Speicherpuffer, höhere Gaspreise:
Das prägte die Energiemärkte im September
Zusammenfassung
Der September brachte deutlich Bewegung an die Energiemärkte. Am deutschen Spotmarkt stiegen die Strompreise im Monatsvergleich um 14 %, während der Jahreskontrakt für 2027 um 9,3 % zulegte. Haupttreiber waren höhere Gaspreise, eine schwankende Wind- und Solarstromerzeugung sowie zeitweise geringere französische Kernkraftverfügbarkeit. Auch am Gasmarkt nahm der Preisdruck deutlich zu. Eingeschränkte LNG-Lieferungen durch die Straße von Hormus, niedrige europäische Speicherstände und Wartungsarbeiten in Norwegen hielten die Preise auf hohem Niveau. Gegen Monatsende sorgten diplomatische Signale und wieder zunehmende LNG-Transporte für etwas Entlastung. Auch Öl und Kohle verteuerten sich im September. Der CO₂-Preis legte ebenfalls zu, spielte für die Preisentwicklung an den Energiemärkten aber eine deutlich kleinere Rolle als Gas, Versorgungslage und geopolitische Risiken.

Schwankende Wind- und Solarstromerzeugung sorgte für höhere Spotmarktpreise
Der September war am deutschen Spotmarkt deutlich teurer als der August. Die durchschnittlichen Strompreise stiegen im Monatsvergleich um 14 %. Dabei schwankten die Preise im Monatsverlauf deutlich. Entscheidend war vor allem, wie viel Wind- und Solarstrom zur Verfügung stand. In Phasen mit hoher erneuerbarer Erzeugung gingen die Preise zurück. Besonders am Abend, wenn die Solarproduktion nachließ und gleichzeitig wenig Windstrom verfügbar war, musste stärker auf konventionelle Kraftwerke zurückgegriffen werden. Wie stark sich das auswirken kann, zeigte sich mehrfach im September. In KW38 stieg der Strompreis in einer solchen Situation kurzfristig auf rund 461 €/MWh. In der darauffolgenden Woche erreichte er am Montagabend zeitweise sogar rund 740 €/MWh. Sobald wieder mehr Windstrom verfügbar war, entspannte sich die Lage jeweils deutlich.
Hohe Gaspreise lassen Terminmarkt steigen
Auch am deutschen Terminmarkt ging es im September insgesamt nach oben. Der Stromkontrakt für 2027 verteuerte sich im Monatsverlauf um 9,33 % auf 128,03 €/MWh. Haupttreiber waren die höheren Gaspreise. Der eingeschränkte Schiffsverkehr durch die Straße von Hormus erhöhte die Risiken für LNG-Lieferungen aus der Golfregion und hielt die europäischen Gaspreise zeitweise auf hohem Niveau. Dadurch stiegen auch die erwarteten Kosten der Stromerzeugung aus Gaskraftwerken.
Zu Beginn des Monats wirkten eine stabile französische Kernkraftproduktion und die Verfügbarkeit günstigerer Erzeugungsquellen noch entlastend. Im weiteren Monatsverlauf nahm der Preisdruck aus Frankreich zeitweise zu: Niedrige Flussstände und eingeschränkte Kernkraftkapazitäten reduzierten das Angebot, bevor mehrere Reaktoren wieder ans Netz gingen und für etwas Entlastung sorgten.
Für den Jahreskontrakt 2027 bleibt außerdem Flamanville 3 relevant. Die geplante Inspektion des französischen Kernkraftwerks reicht bis ins kommende Jahr und beeinflusst damit die Erwartungen an die verfügbare Kernkraftleistung im Jahr 2027.

Geopolitische Risiken treiben Gaspreise im September deutlich nach oben
Die Gaspreise sind im September deutlich gestiegen, gaben gegen Monatsende jedoch wieder etwas nach. Der TTF-Jahreskontrakt für 2027 schloss den Monat bei 56,75 €/MWh und lag damit 11,4 % höher als Ende August. Der Front-Month-Kontrakt stieg um 3,65 % auf 72,36 €/MWh.
Vor allem in der ersten Monatshälfte nahm der Preisdruck deutlich zu. Ausschlaggebend war erneut die angespannte Lage rund um die Straße von Hormus. Der eingeschränkte Schiffsverkehr erhöhte die Risiken für LNG-Lieferungen aus Katar und den Vereinigten Arabischen Emiraten. Gleichzeitig musste Europa stärker mit Asien um alternative LNG-Ladungen konkurrieren, während auch Transport- und Versicherungskosten stiegen.
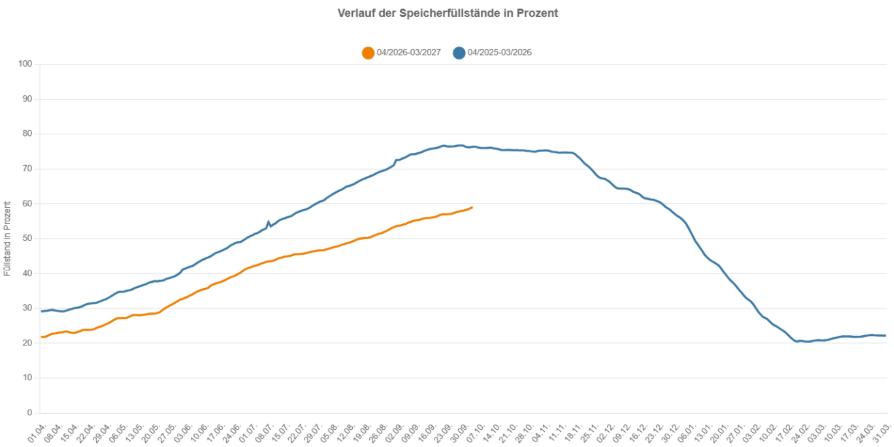
Hinzu kam eine ohnehin angespannte Versorgungslage vor dem Winter. Die europäischen Gasspeicher lagen deutlich unter dem saisonüblichen Niveau, während Wartungsarbeiten in Norwegen die Pipeline-Lieferungen zeitweise reduzierten. Damit trafen geopolitische Risiken auf einen Markt, der bereits nur über begrenzte Reserven verfügte.
Im weiteren Monatsverlauf sorgten zusätzliche Störungen für neuen Preisdruck. Unter anderem wurde nach Drohnenangriffen die saudische Ost-West-Pipeline vorübergehend geschlossen. Die direkten Auswirkungen lagen vor allem am Ölmarkt, höhere Ölpreise können jedoch auch ölpreisgebundene LNG-Verträge verteuern und damit indirekt auf den europäischen Gasmarkt wirken.
Diplomatische Signale nehmen Druck aus dem Gasmarkt
Gegen Ende September entspannte sich die Lage etwas. Positivere diplomatische Signale zwischen den USA und dem Iran sowie Hinweise auf wieder zunehmenden Schiffsverkehr in der Golfregion ließen die Risikoprämien am Markt zurückgehen.
Auch die LNG-Transporte aus Katar nahmen wieder etwas zu. Mehrere beladene Tanker verließen die Golfregion, nachdem die Transporte im August stark eingeschränkt gewesen waren. Von einer vollständigen Normalisierung konnte jedoch noch keine Rede sein, da vertraglich vereinbarte Liefermengen weiterhin nicht vollständig zurückkehrten.
Die Versorgungslage blieb damit trotz der Entspannung angespannt. Europa ging mit vergleichsweise niedrigen Speicherständen in den Winter, während mögliche neue Lieferausfälle oder ein früher Kälteeinbruch weiterhin deutliche Auswirkungen auf den Markt hätten haben können.

Öl
Die Ölpreise sind im September deutlich gestiegen und bewegten sich zeitweise wieder über der Marke von 100 US-Dollar je Barrel. Haupttreiber waren die geopolitischen Spannungen im Nahen Osten und die damit verbundenen Risiken für die weltweite Ölversorgung. Besonders die eingeschränkte Schifffahrt durch die Straße von Hormus sorgte für Unsicherheit. Zusätzlichen Druck brachte die vorübergehende Schließung der saudischen Ost-West-Pipeline nach Drohnenangriffen. Da diese Pipeline eine wichtige alternative Route zur Straße von Hormus ist, standen zeitweise weniger sichere Exportwege für Öl aus der Golfregion zur Verfügung. Gleichzeitig verschärften Angriffe auf russische Raffinerien und geringere russische Kraftstoffexporte die Sorgen um das verfügbare Angebot. Im Monatsverlauf kam es jedoch auch zu deutlichen Rücksetzern. Neue Hoffnungen auf Gespräche zwischen den USA und dem Iran nahmen zeitweise einen Teil der geopolitischen Risikoprämie aus dem Markt. Auch die teilweise Wiederinbetriebnahme der saudischen Ost-West-Pipeline sorgte für etwas Entlastung.
Zum Monatsende zogen die Preise wieder an. Fehlende Fortschritte in den Gesprächen zwischen den USA und dem Iran sowie eine robuste Nachfrage hielten die Unsicherheit hoch. Insgesamt blieb der Ölmarkt im September damit stark von geopolitischen Risiken und möglichen Störungen der weltweiten Versorgung geprägt.
Kohle
Die Kohlepreise sind im September insgesamt gestiegen und erreichten zwischenzeitlich den höchsten Stand seit sechs Monaten. Ein wichtiger Grund war das knappe Angebot. Vor allem aus Kolumbien standen weniger kurzfristig verfügbare Mengen zur Verfügung, wodurch sich das Angebot am europäischen Markt zusätzlich verengte.
Gleichzeitig sorgten die hohen Gaspreise für zusätzliche Nachfrage nach Kohle. Denn wenn Gas teurer wird, kann Kohle in der Stromerzeugung im direkten Vergleich wettbewerbsfähiger werden. Das gilt besonders in Zeiten, in denen wenig Wind- und Solarstrom zur Verfügung steht und mehr Strom aus konventionellen Kraftwerken benötigt wird.
Im Monatsverlauf gaben die Kohlepreise zwischenzeitlich zwar wieder etwas nach, insgesamt blieb das Preisniveau aber erhöht. Einen dämpfenden Effekt hatten die hohen CO₂-Preise: Da Kohlekraftwerke mehr CO₂ ausstoßen als Gaskraftwerke, benötigen sie auch mehr Emissionszertifikate. Das erhöht ihre Erzeugungskosten und begrenzt den Vorteil gegenüber Gaskraftwerken. Damit blieb Kohle im September vor allem dann ein wichtiger Preisfaktor am Strommarkt, wenn andere günstigere Erzeugungsquellen wie Wind, Sonne, Wasserkraft oder Kernkraft weniger Strom lieferten.
CO₂
Der CO₂-Preis stieg im September um 2,39 % auf 85,09 €/t CO₂. Der CO₂-Markt folgte über weite Strecken der allgemeinen Aufwärtsbewegung an den Energiemärkten, ohne selbst zum entscheidenden Preistreiber zu werden. Unterstützung kam zeitweise von der Erwartung einer höheren Stromerzeugung aus fossilen Kraftwerken. Werden mehr Gas- oder Kohlekraftwerke eingesetzt, steigt auch der Bedarf an Emissionszertifikaten. Besonders bei hohen Gaspreisen kann Kohle in der Stromerzeugung wieder wettbewerbsfähiger werden, was die Nachfrage nach Zertifikaten zusätzlich stützt.
Gleichzeitig blieb die Nachfrage aus der Industrie vergleichsweise schwach, während sich auch Finanzinvestoren eher zurückhielten. Das begrenzte stärkere Preisanstiege. Zusätzlich sorgten politische Signale für Unsicherheit: Eine mögliche Verschärfung der Marktstabilitätsreserve könnte das Angebot an Zertifikaten verknappen und die Preise stützen. Zusätzliche kostenlose Zuteilungen an die Industrie könnten dagegen die Nachfrage am Markt dämpfen. Für Unternehmen bleibt der CO₂-Preis damit ein relevanter Kostenfaktor, weil er die Erzeugungskosten fossiler Kraftwerke beeinflusst. Im September war sein Einfluss jedoch geringer als der von Gaspreisen, Versorgungslage und geopolitischen Risiken.
Ausblick
Mit Blick auf den Winter bleiben die Energiemärkte weiterhin anfällig für Entwicklungen bei der Gasversorgung und den Wetterbedingungen. Ein milder Herbst und Winter könnten die Gasnachfrage reduzieren und den Preisdruck etwas verringern. Kälteres Wetter könnte dagegen den gegenteiligen Effekt haben, insbesondere in Phasen geringer Windstromerzeugung. Durch eine Versorgungsunterbrechungen oder Verzögerungen bei LNG-Lieferungen könnten die Preise wieder schnell steigen. Eine bessere LNG-Verfügbarkeit in Kombination mit einer höheren Wind- und Kernenergieerzeugung könnte den Markt hingegen etwas entlasten.